Haití presenta un nuevo Código Fiscal para modernizar el sistema tributario
El Gobierno busca fortalecer la gestión de las finanzas públicas y establecer un marco fiscal más claro, equitativo y adaptado a la realidad económica del país.

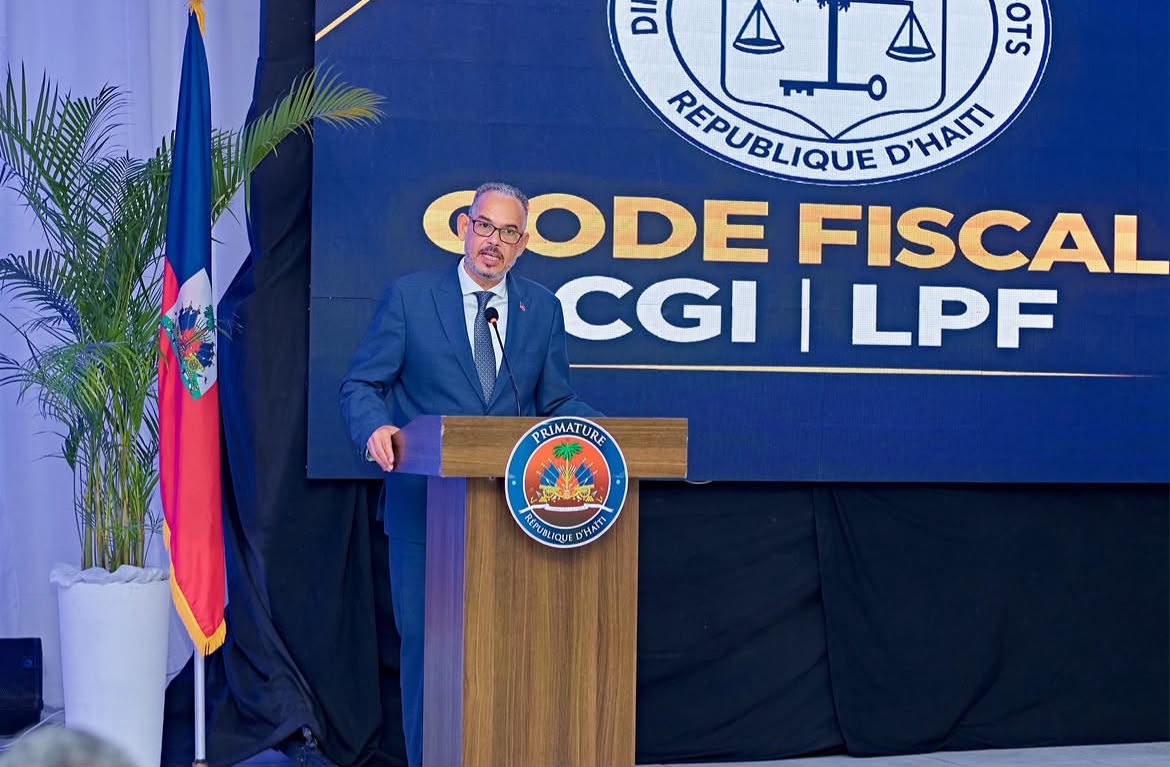
EL DIARIO-DELA -DIASPORA.- El Gobierno de Haití presentó oficialmente el nuevo Código Fiscal, una iniciativa orientada a modernizar el sistema tributario y reforzar la gobernanza de las finanzas públicas. La reforma está integrada por dos instrumentos principales: el Código General de Impuestos (CGI) y el Libro de Procedimientos Fiscales (LPF).
La ceremonia de lanzamiento se celebró el jueves 1 de octubre de 2026, con la participación del ministro de Economía y Finanzas, Serge Gabriel Collin, quien destacó la importancia de esta reforma para la modernización de la administración tributaria y el fortalecimiento de la gestión financiera del Estado.
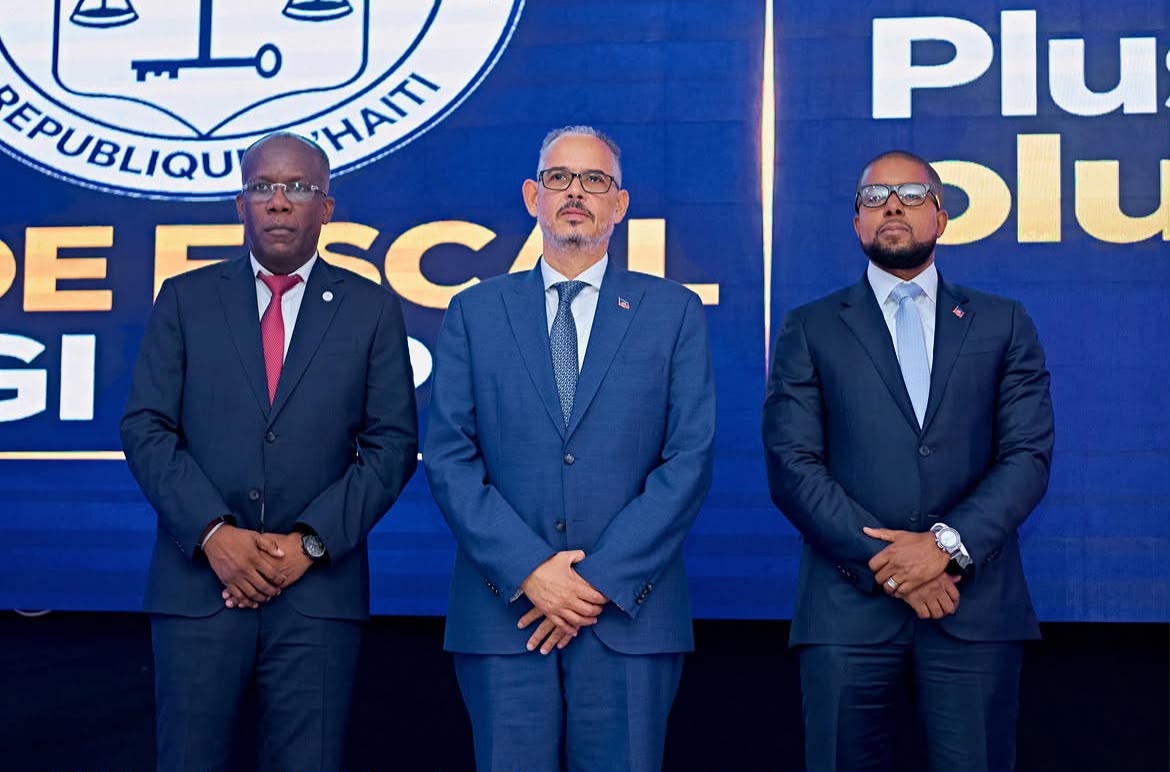
Según explicó el ministro, la iniciativa forma parte de los esfuerzos del Gobierno para establecer un sistema fiscal más transparente, coherente y adaptado a las condiciones económicas nacionales. El objetivo es ofrecer a los contribuyentes un marco normativo más claro y equitativo, al tiempo que se impulsa una mejor gestión de los recursos públicos.
La elaboración de estos instrumentos fue precedida por varios meses de trabajo y consultas entre el Gobierno haitiano, a través del Comité de Política Fiscal (CPF), representantes del sector privado y profesionales de la fiscalidad tanto en Haití como en el extranjero.
El Ejecutivo considera que esta reforma constituye un paso importante para fortalecer las bases de un desarrollo económico sostenible e inclusivo, así como para favorecer la creación de riqueza y contribuir al progreso social del país.
Al acto asistieron también el primer ministro, Alix Didier Fils-Aimé, miembros del Gobierno, la embajadora de la Unión Europea en Haití, Hélène Roos, representantes de los socios técnicos y financieros y actores del sector privado.
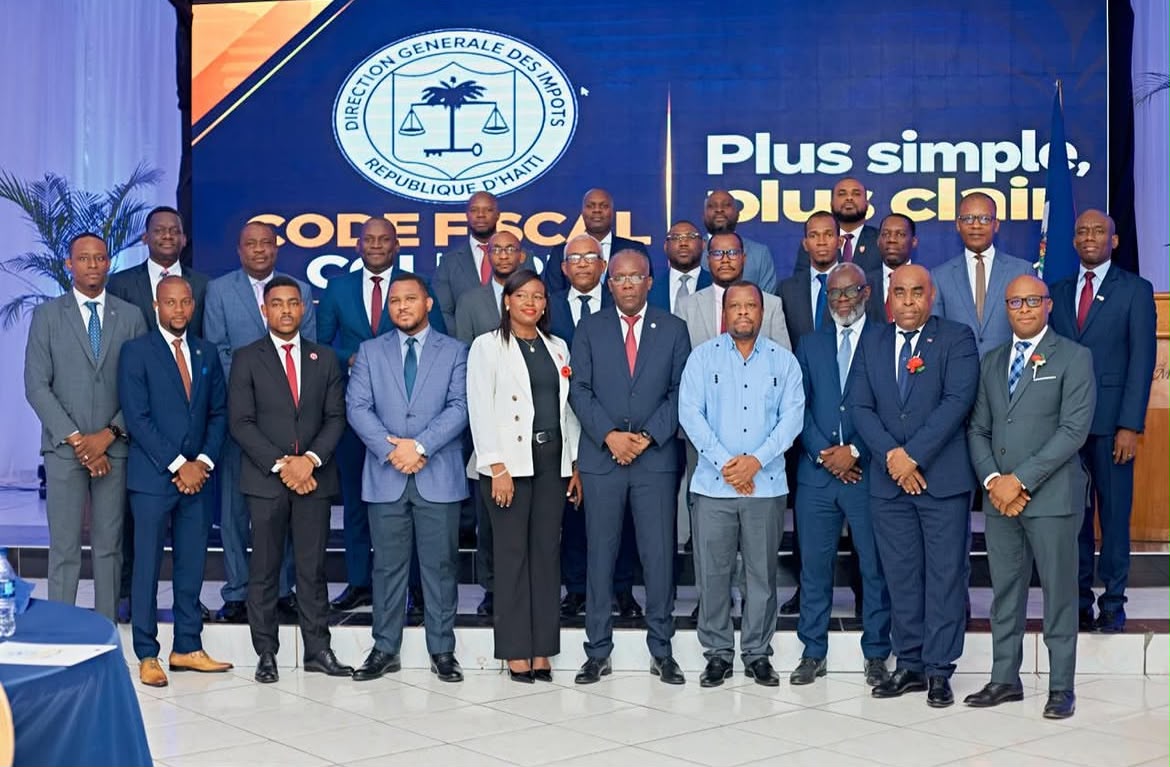
La implementación del nuevo marco fiscal será clave para determinar su impacto en la administración tributaria, el cumplimiento de las obligaciones fiscales y la capacidad del Estado para movilizar los recursos necesarios para financiar las políticas públicas.
A diferencia de otras reformas tributarias implementadas de forma abrupta, el nuevo Código Fiscal fue precedido por un proceso de diálogo y consultas. El 21 de julio de 2026, la Dirección General de Impuestos (DGI) organizó un encuentro en Puerto Príncipe con la participación de Jocelerme Privert, expresidente provisional de Haití y exdirector general de la DGI. En esa ocasión, el director general de la DGI, Chesnel François, calificó la reforma como "la más importante de la legislación fiscal haitiana desde hace varias décadas", destinada a dotar al país de un sistema más coherente, transparente, equitativo y adaptado a las exigencias de una administración moderna .
El lanzamiento oficial del 1 de octubre coincidió con la apertura del ejercicio fiscal 2026-2027. El primer ministro Alix Didier Fils-Aimé encabezó la ceremonia y subrayó que este "primer Código Fiscal moderno" tiene como objetivo armonizar y simplificar las normas tributarias, así como fortalecer la movilización de los recursos nacionales. Por su parte, el ministro Collin insistió en que la reforma es clave para reforzar las capacidades del Estado . La embajadora de la Unión Europea, Hélène Ross, también estuvo presente y reafirmó el compromiso de los socios técnicos y financieros de acompañar a Haití en la reforma de sus finanzas públicas .
Los cambios concretos: qué implica el nuevo código para los contribuyentes
Más allá del discurso oficial, el nuevo Código Fiscal introduce modificaciones sustanciales en la carga tributaria de personas y empresas. Uno de los cambios más relevantes es el nuevo baremo del impuesto sobre la renta de las personas físicas: los primeros 360.000 gourdes anuales quedan exentos, y a partir de ahí se aplican tasas de 12%, 18% y 25% hasta los 2.160.000 gourdes, para luego aplicar un 30% sobre el excedente . Esta ampliación de la primera franja representa un alivio significativo para los asalariados de menores ingresos.
En el ámbito empresarial, el impuesto sobre sociedades se fija en un 30%, con una tasa reducida del 10% para las cooperativas de ahorro y crédito. La tasa del Impuesto sobre el Volumen de Negocios (TCA) se establece en 10% . Asimismo, se reconfiguran los derechos de consumo aplicables a las importaciones: 80% para el tabaco y productos de vapeo, 40% para el tafia y el clairin (bebidas tradicionales haitianas), 30% para licores y bebidas energéticas, 20% para la cerveza y 10% para las bebidas azucaradas. Los servicios de telecomunicaciones tributan un 2,5% .
Un aspecto que ha generado análisis detallados es el impacto sobre los agentes públicos. Según simulaciones del Ministerio de Economía y Finanzas, la combinación de la ampliación de la primera franja del impuesto sobre la renta y el aumento del 10% al 15% de la retención sobre las primas (distintas del salario y el boni) produce, en el caso de cuatro perfiles de policías estudiados, un aumento neto mensual de entre 2.168 y 3.076 gourdes. Es decir, a pesar de pagar más impuesto sobre las primas, la reducción del impuesto sobre el salario base y la eliminación de la retención del 1% destinada al Fondo de Gestión de las Colectividades Territoriales compensan con creces esa carga adicional .
En materia de propiedad inmobiliaria, el código también introduce novedades. La Contribución sobre la Propiedad Construida (CFPB) se calcula sobre el valor locativo anual del inmueble, con tasas progresivas que van del 6,6% para valores de hasta 50.000 gourdes hasta el 11% para los que superan los 200.000 gourdes, con un mínimo de 1.000 gourdes. Se establece además una responsabilidad solidaria entre propietario e inquilino: el ocupante puede ser obligado a pagar el impuesto y deducirlo de los alquileres futuros. Para las nuevas construcciones residenciales financiadas con préstamos bancarios, se prevén reducciones de hasta el 85% durante los dos primeros años .
Un código que también refuerza los controles y las sanciones
El nuevo marco no solo simplifica y reduce cargas, sino que también amplía las facultades de control de la administración tributaria. Según análisis publicados tras la entrada en vigor, el texto refuerza los mecanismos de control de los contribuyentes, regula el uso del Número de Identificación Fiscal (NIF), amplía los medios de investigación de la administración y establece medidas de cobro coercitivo en caso de impagos, así como sanciones contra el fraude fiscal . El Libro de Procedimientos Fiscales (LPF), que constituye la segunda parte del código, regula los plazos, las declaraciones, las auditorías, la determinación del impuesto, el cobro, el contencioso, los intereses de demora y las sanciones .
Los desafíos pendientes: de la promulgación a la aplicación real
El lanzamiento del código estuvo acompañado de un llamado explícito a la Dirección General de Impuestos para que garantice una aplicación rigurosa y uniforme del texto. El primer ministro Fils-Aimé solicitó a la DGI que asuma esa responsabilidad, y el director general de la institución, Chesnel François, instó a los agentes a dominar las nuevas disposiciones. Entre las prioridades señaladas figuran la formación del personal, la modernización de los sistemas informáticos y la mejora de los servicios a los contribuyentes .
El éxito de esta reforma, presentada como histórica, dependerá en última instancia de su implementación concreta. La armonización normativa y la simplificación procedimental son condiciones necesarias, pero no suficientes. La capacidad real de la administración tributaria para aplicar el código de manera equitativa, sin discrecionalidad ni arbitrariedad, será lo que determine si Haití logra efectivamente el objetivo declarado: un sistema fiscal más transparente, más justo y capaz de financiar de manera sostenible el desarrollo del país.
© 2026 El Diario de la Diáspora. Todos los derechos reservados.
Noticia original publicada y archivada digitalmente en: https://eldiariodeladiaspora.com/articles/hait-presenta-un-nuevo-cdigo-fiscal-para-modernizar-el-sistema-tributario